
EconomieLe 12/10/2026
Partager
Economie
Pourquoi les géants bancaires déclarent la guerre à l'IA
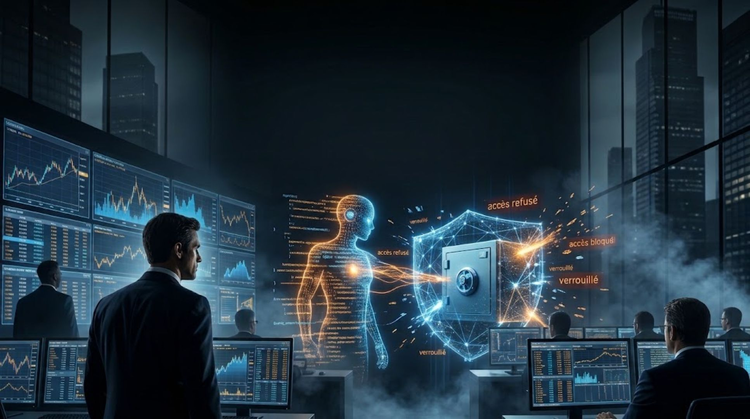
JPMorgan Chase, Bank of America, Citigroup et Wells Fargo resserrent drastiquement les verrous. En bloquant l’accès de leurs comptes aux agents d’intelligence artificielle autonomes, les colosses du secteur bancaire ne défendent pas seulement leur cybersécurité : ils protègent la poule aux œufs d'or de leur rentabilité.
Le scénario redouté par les comités de direction est limpide : demain, un agent IA connecté aux finances d'un particulier analyse son compte en temps réel, constate des liquidités dormantes et transfère automatiquement les fonds vers un compte mieux rémunéré ou une néobanque concurrente. Une automatisation totale de l'arbitrage financier qui s'attaque directement au cœur du réacteur bancaire traditionnel.
Le pactole des dépôts non rémunérés menacé
Dans le secteur bancaire, l’inertie des clients reste l’un des actifs les plus rentables. À elles trois, JPMorgan, Bank of America et Wells Fargo concentrent près de 1 600 milliards de dollars de dépôts non rémunérés. Ces liquidités à coût nul permettent aux banques d’octroyer des crédits à des taux compétitifs tout en générant une marge nette d'intérêt colossale.
Les calculs financiers sont sans appel :
-
Verser ne serait-ce qu’un rendement modeste de 3 % sur ces encours représenterait une charge annuelle d'environ 47 milliards de dollars.
-
Ce montant équivaut à près de la moitié de leurs bénéfices annuels cumulés.
Avec l’irruption de l’IA générative et agentique, les banques doivent transformer en profondeur leurs modèles économiques, technologiques et organisationnels.
Boston Consulting Group, For Banks, the AI Reckoning Is Here
Pourtant, le paradoxe sectoriel est total : alors qu'une banque sur trois prévoit d'investir plus de 25 millions de dollars dans l'IA pour préserver ses marges opérationnelles et automatiser ses fonctions internes, les géants du secteur refusent catégoriquement que cette même technologie passe entre les mains de leurs clients.
Pour protéger cette rente, l'offensive s'est organisée sans délai. Citigroup interdit désormais formellement aux agents tiers d’interagir avec les comptes de ses clients et d'effectuer des mouvements de fonds. JPMorgan et Bank of America durcissent également leurs protocoles de connexion, limitant les API tierces et déployant des pare-feux pour verrouiller l'accès de ces algorithmes aux profils de leurs déposants.
La résistance face à la vague fintech : un pari risqué
Ce réflexe protectionniste risque toutefois de se heurter rapidement aux lois impitoyables de la concurrence de marché.
Si les banques traditionnelles ferment la porte aux agents autonomes pour sauvegarder leurs marges, les banques en ligne et les fintechs de nouvelle génération feront exactement le choix inverse. Elles ouvriront grand leurs API pour accueillir ces flux de capitaux automatisés et drainer massivement les dépôts des réseaux historiques. À moyen terme, les grands réseaux d'agences n'auront d'autre choix que de composer avec ces agents pour éviter une hémorragie critique de liquidités.
Au-delà de la simple gestion de l'épargne, cette friction marque le début d'une transformation profonde de la finance grand public. Optimisation fiscale en temps réel, contestation automatique de frais, renégociation dynamique d'assurances de prêt ou réclamation d'indemnités : les agents IA s'apprêtent à rationaliser chaque euro du consommateur, sans délai et sans friction administrative.
Les banques traditionnelles peuvent-elles résister durablement à l'autonomie financière offerte par l'IA, ou devront-elles réinventer entièrement leur modèle d'intermédiation face à la disparition annoncée de la rente des comptes courants ?
- Vues19
0 commentaire
C
Découvrez les opportunités
Pluralle Groupe à Rhône (69), France
Indépendant
Junior (- de 3 ans)
Il y a 22 heures
Il y a 22 heures

Groupama à Châtillon-sur-Chalaronne (01), France
CDI
Expérimenté (+ de 3 ans)
Il y a 23 heures
Il y a 23 heures
Groupama à Nanterre (92), France
CDI
Expérimenté (+ de 3 ans)
Il y a 23 heures
Il y a 23 heures
Articles similaires
EconomieLe 14/09/2026
EconomieLe 26/08/2026
EconomieLe 25/08/2026
EconomieLe 23/07/2026